

住宅ローンと他の借入を、整理して考えるための基礎知識
ご相談の前に知っておくと判断しやすくなる点を、一般的な情報としてまとめています。個別の可否や条件は、お客様ごとの状況と金融機関の判断によります。
金利が 0.5%・1% 上がると毎月の返済はいくら増えるか。借入額別の試算表
住宅ローンの金利が 0.5%・1%・1.5% 上がった場合に、毎月の返済と総返済額がいくら増えるかを、2,000 万〜5,000 万円の借入額別に元利均等の式で試算しました。借入期間別の違い、途中から上がった場合、他のお借入れがある家庭の見方も整理します。
変動金利の 5 年ルール・125% ルールと未払利息。ある金融機関とない金融機関
変動金利の「5 年間は返済額が変わらない」「上がっても 1.25 倍まで」という仕組みは、利息の支払いが免除されるものではありません。3,000 万円の試算で、内訳の変化と未払利息が生じる流れ、ルールがない金融機関との違い、契約前の確認点を整理します。
金利が上がる局面の変動・固定の選び方。お借入れがある家庭ほど返済額の上振れに弱い
変動金利と固定金利は「どちらが得か」より「上がったときに家計が耐えられるか」で選ぶのが基本です。3,500 万円・35 年の試算で、金利が 0.5〜2% 上がった場合の毎月返済と返済負担率の変化、他のお借入れがある家庭の選び方を整理します。今週の親記事です。
転職した年・繰り上げ返済や借り換えをした年の住宅ローン控除
転職、繰り上げ返済、借り換えをした年は、住宅ローン控除の年末調整でいつもと違う確認が必要です。前職の源泉徴収票、繰り上げ返済で控除が減る年と減らない年、返済期間 10 年の条件、借り換え後の年末残高の計算を想定例の数字で整理します。
ペアローン・連帯債務の住宅ローン控除。夫婦それぞれの年末調整と持分
ペアローンと連帯債務では、住宅ローン控除の受け方も年末調整の書き方も違います。控除を受けられる人の条件、持分と負担割合の関係、備考欄の書き方、夫婦それぞれの所得税で使い切れるかを、物件 5,000 万円の想定例で計算して整理します。
ふるさと納税と住宅ローン控除の併用。上限が下がる仕組みと 1 年目の注意
ふるさと納税と住宅ローン控除は併用できますが、所得税が住宅ローン控除で 0 円になる方は、申告の方法によって自己負担が 2,000 円を超えることがあります。上限が下がる仕組み、1 年目にワンストップ特例が使えない理由、上限の目安の出し方を想定例で整理します。
所得税から引ききれない控除は住民税へ。上限と戻り方の違い
住宅ローン控除のうち所得税から引ききれない分は、翌年度の住民税から差し引かれます。入居の年で違う上限の計算、2025 年までに入居した方の調整、所得税の分と住民税の分で戻る時期と形がどう違うかを、課税所得別の試算表で整理します。
住宅ローン控除でいくら戻るか。年末残高・税額・上限から自分で計算する
住宅ローン控除で実際に戻る額は、年末残高×0.7% だけでは決まりません。借入限度額、控除限度額、所得税と住民税の額で上限がかかります。4 つの想定例と 13 年間の試算表で、ご自身の数字を当てはめて計算する手順を整理します。
控除証明書・残高証明書が見つからない/届かないとき。再交付・電子交付・調書方式
年末調整に出す住宅ローン控除の控除証明書や残高証明書が見つからない、今年は届かないときの対処を整理します。書類ごとの発行元と届く時期、税務署への再交付の申請、電子交付の受け取り方、調書方式で残高証明書が届かない理由を確認します。
住宅ローン控除の年末調整。2 年目以降の書き方・必要書類・記入ミスの防ぎ方
住宅ローン控除は 2 年目から年末調整で受けられます。勤務先に出す書類と届く時期、調書方式と証明書方式の違い、申告書の書き方を想定例の数字で一欄ずつ確認し、控除率の取り違えなど記入ミスの防ぎ方を整理します。今週の親記事です。
ご夫婦の一方に遅れの記録がある場合の組み方。単独名義・合算・時期の分け方
夫または妻の一方に大きな遅れの記録がある場合、住宅ローンをどう組むか。記録のない側の単独名義で組む条件、合算や連帯保証人にすると記録が見られること、物件の名義と持ち分、記録が消えてから借り換えや追加を検討する方法を整理します。
一度の短い遅れと、繰り返す遅れの違い。1 日の遅れは残るのか、何回までなら見られないのか
うっかり 1 日遅れた支払いは記録に残るのか、短い遅れが何回あると住宅ローンに響くのか。入金状況の記録の仕組み、1 回と複数回の見られ方の違い、遅れが直近にある場合とお申込みの時期、遅れを出さない口座の整え方をまとめます。
記録が消えるまでの期間にできる準備。頭金・お借入れの整理・勤続の 3 本柱と、年ごとの目標
大きな遅れの記録が消えるまでの数年間を、住宅ローンの準備期間として使う方法です。頭金の積み立て、お借入れの整理、勤続と収入の安定の 3 本柱を、残り年数ごとの目標に落とし込み、記録が消えた直後に注意する点をまとめます。
携帯電話の分割払い・公共料金・税金の遅れは、住宅ローンでどう扱われるか。記録に残るものと残らないもの
携帯電話の端末代の分割払い、電気・ガス・水道、住民税や国民健康保険の遅れは、住宅ローンにどう影響するのか。記録機関に残るものと残らないもの、残らなくても金融機関に分かる場合、遅れがあるときの整え方を整理します。
ご自身で記録を取り寄せる方法と、開示された記録の読み方。住宅ローンの前に見る 5 つの欄
お支払いの記録は、記録機関からご自身で取り寄せられます。3 つの機関それぞれの請求方法と費用の目安、開示された記録で住宅ローンの前に見ておく 5 つの欄、読み方に迷いやすい表記、間違いがあったときの訂正の申し出を整理します。
お支払いの記録の種類と残る期間。3 つの記録機関の違いと、住宅ローンで照会される範囲
お支払いの記録を扱う機関は 3 つあり、登録される内容と残る期間が少しずつ違います。それぞれが扱う記録の種類、期間の目安、住宅ローンの金融機関がどこを照会するか、機関どうしで共有される記録を整理します。
お支払いの記録に大きな遅れが残っている場合、住宅ローンはいつから検討できるか
長期の遅れ、代位弁済、完済後に残る記録など、お支払いの記録に大きな遅れがある場合の住宅ローンの考え方。記録の種類ごとに消える時期の目安、消える前に検討できる例外、消える日から逆算した準備の順番を整理します。今週の親記事です。
複数社からのお借入れを整理する順番。件数・金利・残高のどれを先に減らすか
カードローン・消費者金融・分割払いなど複数のお借入れがある場合、住宅ローンの前にどれから整理すべきか。件数を減らす、金利の高いものから返す、残高の小さいものから消す、の 3 つの考え方と、状況別の順番を整理します。
消費者金融のお借入れを住宅ローンにまとめて検討できるか。対象になる条件と、ならない場合の代わり
住宅ローンと合わせて既存のお借入れをまとめて検討できる商品で、消費者金融のお借入れは対象になるのか。対象の条件、上限、金融機関の型による違い、対象にならない場合に取れる方法を整理します。
お借入れの申告と、金融機関が確認できる範囲。書き忘れやすい 7 つと、申告漏れが起きたとき
住宅ローンのお申込み書に書くお借入れの範囲と、金融機関が記録から確認できる範囲を整理します。書き忘れやすい 7 つのお借入れ、申告と記録に差が出たときに起きること、正確に申告するための準備をまとめます。
住宅ローンを組めるかどうかを、お申込み前に自分で調べる方法。記録の取り寄せと 3 つの計算
お申込みをせずに、住宅ローンを組めそうかを自分で確かめる方法をまとめます。記録機関から自分の記録を取り寄せる手順、返済負担率・借入額の目安・頭金の 3 つの計算、それでも分からないときの相談の使い方です。
配偶者のお借入れは、住宅ローンでどう扱われるか。単独で組む場合と合算する場合の違い
夫または妻にお借入れがある場合、住宅ローンにどう影響するのか。単独で組むなら配偶者の記録は見られないこと、収入合算・ペアローン・連帯保証人になると見られること、家族に知られずに整理する方法を整理します。
完済済みでも見られるのか。消費者金融の利用歴が記録に残る期間と、消えた後の見られ方
消費者金融を完済して解約した後も、住宅ローンで見られるのか。契約の情報が記録に残る期間の目安、完済と解約の違い、記録が消えた後に金融機関が見るもの、完済の証明の残し方を整理します。
消費者金融のお借入れがある場合の住宅ローン。見られ方と、お申込み前に整理すること
消費者金融からのお借入れがあると住宅ローンは組めないのか。銀行のカードローンとの見られ方の違い、残高・件数・利用歴のどこが見られるか、お申込み前に整理しておくことを順番にまとめます。今週の親記事です。
家を諦める前に見直す順番。通らなかった後に選択肢を広げる 5 つの手
住宅ローンが通らなかった後、諦める前に確かめておきたい 5 つの手を、効果の大きい順に整理します。内容の変更、金融機関の型の変更、お借入れの整理、収入合算、時期の再設定です。
通らない人の特徴チェックリスト。お申込み前にご自身で確認する 12 項目
住宅ローンのお申込み前に、通らない原因になりやすい点を自分で点検するためのチェックリストです。収入・お借入れ・お支払いの記録・勤務・物件・申告の 12 項目と、該当したときの直し方をまとめます。
通らなかった理由は教えてもらえるのか。ご自身で推測するための 6 つの手がかり
住宅ローンが通らなかったとき、金融機関は理由を説明しません。それでも、通らなかった段階、担当者の言葉、ご自身の状況から当たりをつけることはできます。推測の手がかりを 6 つに整理します。
複数の金融機関へ同時にお申込みすることの是非。記録に残る範囲と、順番の決め方
住宅ローンを複数の金融機関へ同時に申込んでよいのか。事前の確認と本申込みで扱いが違う点、記録に残る範囲、件数が多いと慎重に見られる理由、申込む順番の決め方を整理します。
お断りされた後、次のお申込みまでの期間と準備。原因別に待つ長さが違う
住宅ローンをお断りされた後、どれくらい待ってから次のお申込みをすればよいか。お申込みの記録が残る期間、原因ごとに必要な期間の目安、待つ間にしておく準備を整理します。
事前の確認は通ったのに、本申込みで通らなかった理由。段階ごとに見られる点の違い
事前の確認(仮の申込み)と本申込みでは、確認される範囲と資料が違います。事前の確認が通った後に本申込みで通らなくなる典型的な理由と、本申込みまでに変えてはいけないことを整理します。
住宅ローンが通らない人の特徴と、お断りされた後にできること
住宅ローンのお申込みが通らない人に共通する点を、収入・お借入れ・お支払いの記録・物件・お申込みの仕方の 5 つに分けて整理し、お断りされた後に取れる手順をまとめます。今週の親記事です。
相談前に用意する書類チェックリスト。雇用形態別・お借入れがある方向け
住宅ローンの相談を始める前に手元にそろえておくと話が早い書類を、会社員・契約社員・個人事業主・休業中の方など雇用形態別にまとめました。既存のお借入れがある方が追加で用意するものも一覧にしています。
ひとり親・単身での住宅購入。ひとつの収入で組むときに見られる点と準備
ひとり親や単身の方が住宅を購入するとき、収入がひとつであることはどう見られるのか。返済負担率の考え方、養育費や手当の扱い、万一のときの備え、既存のお借入れの整理まで、ひとつの収入で組むときの準備を整理します。
40 代・50 代からの住宅ローン。返済期間と完済年齢、退職後の返済の考え方
40 代・50 代で住宅ローンを組むときは、完済年齢の上限で返済期間が短くなり、毎月の返済額が増えます。返済期間の決まり方、退職後の返済の考え方、既存のお借入れがある場合の整理の順番をまとめます。
産休・育休中や時短勤務のときの住宅ローン。収入の扱いと相談の時期
産休・育休中、時短勤務のときに住宅ローンを検討すると、収入はどう見られるのか。休業中の収入の扱い、復職の見込みの示し方、ご夫婦で組む場合の考え方、相談の時期を整理します。
個人事業主・フリーランスの住宅ローン。収入の見方と必要書類、準備の順番
個人事業主・フリーランスは、会社員と違って「所得」で見られます。確定申告書のどの数字が使われるか、経費の計上と借入額の関係、3 期分の書類の準備、既存のお借入れの整理まで、順番に整理します。
契約社員・派遣社員の住宅ローンの見られ方。正社員との違いと準備しておくこと
契約社員・派遣社員でも住宅ローンを検討できるのか。金融機関が雇用形態をどう見るか、収入の安定性を示す方法、検討しやすい商品の傾向、準備しておく書類を整理します。
転職直後・勤続年数が短いときの住宅ローンの考え方。お申込みの時期と見られる点
転職したばかり、勤続 1 年未満でも住宅ローンを検討できるのか。金融機関が勤続年数をどう見るか、業種・雇用形態・収入の安定性との関係、お申込みの時期の考え方を整理します。今週の親記事です。
物件価格の決め方。借入可能額と返せる額の違い、逆算の手順
「いくらまで借りられるか」と「いくらなら返せるか」は別の数字です。返せる額から物件価格の上限を逆算する 4 つの手順と、既存のお借入れがある場合の考え方を整理します。
住宅ローン控除の対象になる部分とならない部分。諸費用やまとめた借入はどうなるか
住宅ローン控除の基本的な仕組みと、諸費用や既存のお借入れの返済資金を住宅ローンに含めた場合に、どの部分が控除の対象になるのかを整理します。
手元資金をお借入れの整理と頭金のどちらに使うか。金利で決める判断の順番
限られた手元資金を、カードローンなどの完済に使うか、頭金に回すか。金利の差、返済負担率への効果、予備費の確保という 3 つの軸で判断する順番を、計算例つきで整理します。
頭金ゼロで購入する場合の毎月の返済と総支払額の見方
頭金の有無で毎月の返済額と 35 年間の総支払額はどれだけ変わるのか。頭金 0 円・300 万円・600 万円の 3 パターンを比較し、頭金ゼロを選ぶときに確認しておきたい点を整理します。
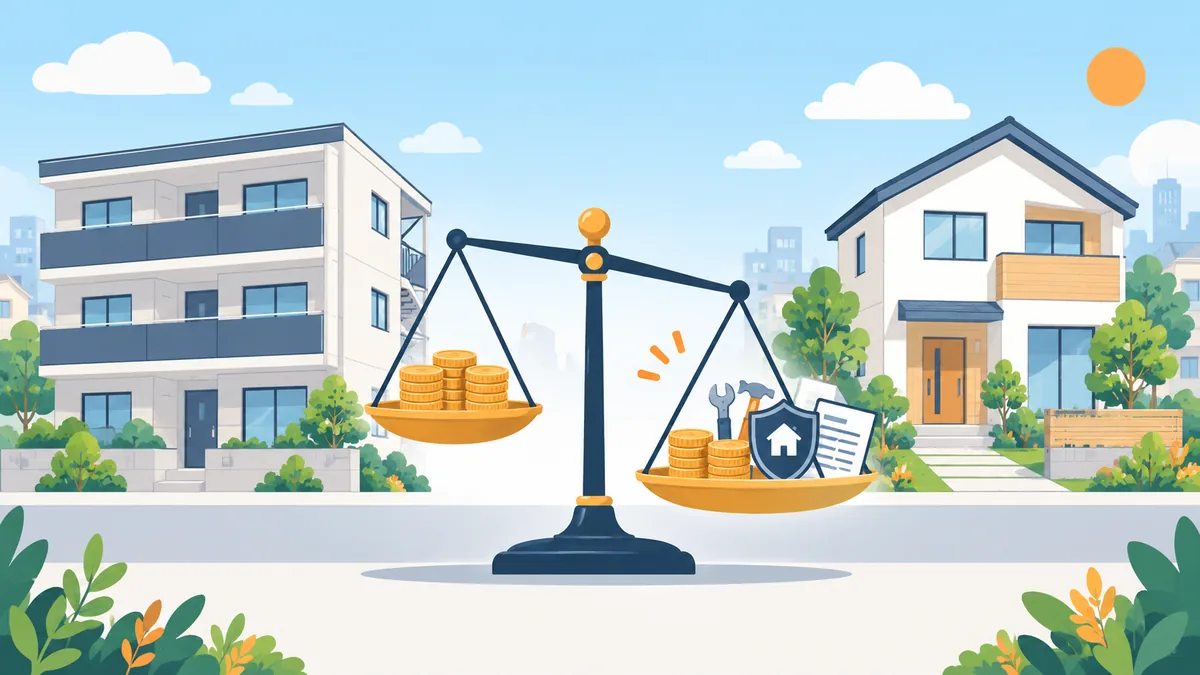
家賃と住宅ローンの毎月の支払いを比較する方法。抜けやすい費用まで並べる
「家賃と同じ返済額なら買える」は本当か。住宅ローンの返済額に加えて、管理費・修繕積立金・固定資産税・保険など、購入後に毎月かかる費用まで並べて比較する方法を計算例で解説します。
住宅購入の諸費用の内訳と目安。何にいくらかかるか、住宅ローンに含められるか
登記費用、住宅ローンの手数料・保証料、火災保険、仲介手数料、印紙代など、物件価格以外にかかる諸費用を項目ごとに整理し、目安の金額と住宅ローンに含められるかをまとめます。
頭金がない場合の住宅購入の資金計画。何にいくら必要かを全部並べる
頭金がなくても住宅の購入を検討できる場合があります。物件価格以外に必要な諸費用、手元に残す予備費、毎月の返済と総支払額、既存のお借入れがある場合の組み立て方を、資金計画の全体像として整理します。
過去のお支払いの遅れは住宅ローンでどう見られるか。記録の期間と、いまできること
カードローンや携帯電話の分割払いの支払いが遅れた経験がある場合、金融機関はどう見るのか。記録が残る期間の考え方、確認の方法、遅れがあった方が相談前に整理しておくことをまとめます。
返済負担率が上限を超えたときの 5 つの調整方法
希望の借入額が返済負担率の上限に収まらないときに検討できる 5 つの方法(お借入れの整理、返済期間、物件価格、頭金、収入の見方)を、効果と注意点つきで整理します。
ご夫婦の収入を合わせて住宅ローンを考える方法。合算とペアの違いと注意点
ひとりの年収では目安に届かないとき、ご夫婦の収入を合わせて見る方法があります。収入合算と 2 本に分ける方法の違い、お借入れがある場合の見方、注意点を整理します。
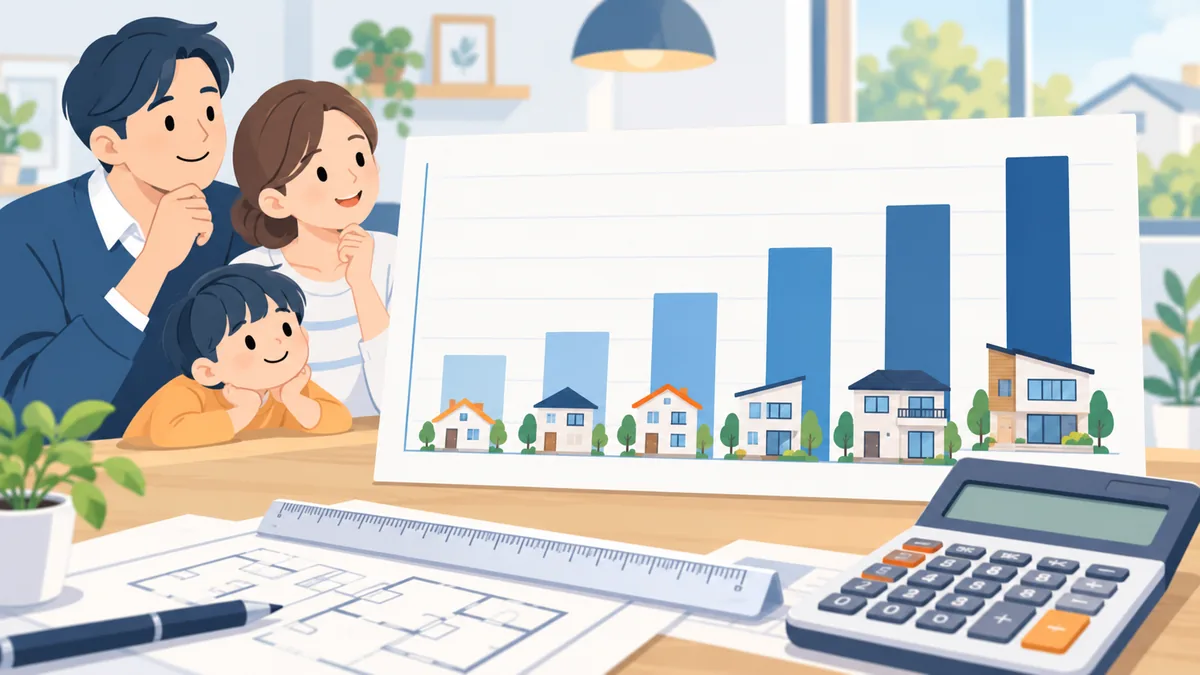
年収別・住宅ローン借入額の目安早見表。お借入れがある場合の引き算のしかた
年収 300〜700 万円について、返済負担率 30% と 35% での借入額の目安を早見表にしました。既存のお借入れがある場合に目安がどれだけ下がるかも一覧にしています。
使っていないカードローンの契約を整理したほうがよい理由
残高ゼロでも、契約が残っているカードローンは「いつでも借りられる枠」として見られることがあります。金融機関の見方、解約の判断基準、手順と注意点をまとめます。
リボ払い・分割払いの残高は住宅ローンにどう影響するか
クレジットカードのリボ払い・分割払いは、金融機関から見ると毎月の返済です。返済負担率への入り方、残高より毎月の支払額が問題になる理由、お申込み前の整理の順番を解説します。
他のお借入れをまとめて検討できる住宅ローン商品の型と、条件の見方
商品の型を 3 つに分け、商品ページで確認したい 7 つの条件(対象のお借入れ、上限、金利、期間、手数料、除外、書類)と比較の見方を整理します。
返済負担率の計算方法と年収別の目安。お借入れがある場合の考え方
計算式、年収別の年間返済額の目安、カードローンの返済が月 2 万円あると借入額の目安がどれだけ変わるかを計算例で解説します。
車のローンがあるときの住宅ローンの考え方。残す・先に返す・まとめるの比較
マイカーローンの返済中に住宅ローンを検討するとき、金融機関はどう見るのか。残す・先に完済する・まとめて検討する、の 3 つを計算例つきで比較します。
奨学金の返済中でも住宅ローンは組める?金融機関の見方と整理のポイント
奨学金は返済負担率にどう影響するのか、まとめて検討する商品での扱い、繰上げ返済を急がないほうがよい理由を解説します。
他の借入をまとめて検討できる住宅ローンとは。仕組み・上限・注意点
住宅の取得資金に加えて既存のお借入れの返済資金を検討できる金融機関の商品について、一般的な仕組み、上限の目安、対象外になりやすいもの、注意点を整理します。
購入と同時にまとめる場合と、借り換えでまとめる場合の違い
賃貸にお住まいで住宅を購入する場合と、すでに持ち家があり住宅ローンを借り換える場合とで、お借入れをまとめて検討する選択肢はどう変わるのかを比較します。
カードローンがあるときの住宅ローンの考え方。返済負担率と先に整理すべきこと
金融機関が見ている返済負担率の考え方と、カードローンやリボ払いがある場合に、お申込みの前に整理しておきたい点をまとめます。